「いくら借りられる?」ではなく「無理なく返せる」資金計画を
理想の注文住宅を建てる際、デザインや間取りと同じくらい重要になるのが「住宅ローン」の資金計画です。
初めての家づくりでは、「自分たちはいくら借りられるのだろう?」「将来の返済に不安がある…」とお悩みになる方も少なくありません。
しかし、後悔のない住まいづくりのために本当に大切なのは、「いくら借りられるか」ではなく「無理なく返せるか」という視点です。
本コラムでは、変動金利・固定金利の違いやローンの組み方といった基礎知識から、申し込みまでの全体スケジュール、頭金や諸費用・ボーナス払いなどのよくある疑問、さらにローンの審査前に絶対に気を付けたいポイントまで、分かりやすく解説します。
将来まで見通した「無理のない住宅ローン選び」と、賢い資金計画についてお伝えいたしますので、
埼玉県・東京都で注文住宅をご検討中の方は、ぜひ最後までご覧ください!
「金利タイプ」と「組み方」の基本
理想の住まいを叶える家づくりにおいて、切っても切り離せないのが「住宅ローン」の資金計画です。
初めての家づくりでは、「どのローンを選べばいいのだろう」「将来の返済は大丈夫だろうか」とご不安に思われるご家族様も多くいらっしゃいます。
まずは住宅ローンの基礎となる「金利タイプ」の仕組みと特徴を知り、ご家族のライフプランに最も適した選択をしていきましょう。
金利タイプの比較
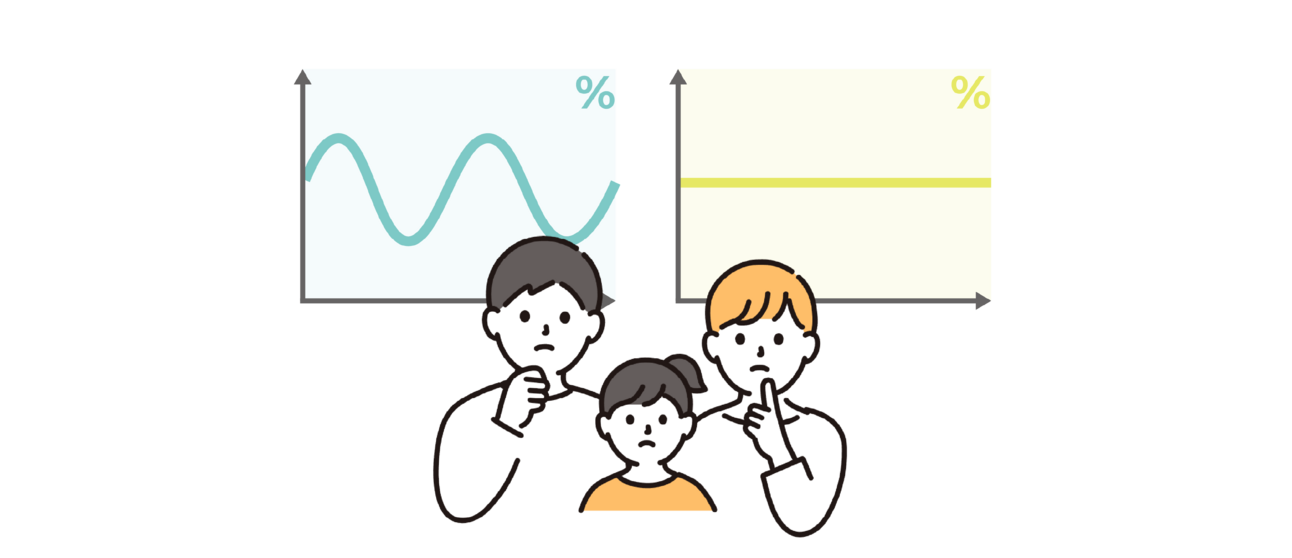
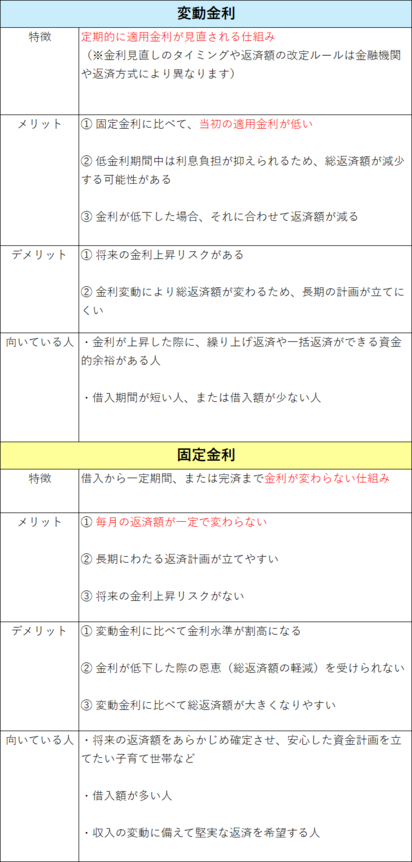
住宅ローンの金利タイプは、大きく「変動金利」と「固定金利」の2つに分類されます。
ご自身の資金計画や将来のイメージと照らし合わせながら、ぜひ参考にしてみてください。
住宅ローンの「組み方」
金利タイプと併せてしっかりと検討しておきたいのが、住宅ローンの「組み方(契約形態)」です。
どのような方法でローンを契約するかによって、借入可能額や将来の税制優遇、諸費用などが大きく変化してまいります。
ここでは代表的な3つの組み方と、それぞれのメリット・注意点について分かりやすく解説いたします。
■単独ローン
ご夫婦やご家族のうち、名義人お一人の収入を基準として契約する最もスタンダードな借り方です。
メリット:返済窓口や家計の管理が一元化され、将来的な資金計画が把握しやすい。
注意点:一人分の年収をベースに審査を行うため、借入金額の上限が低い傾向がある。
■ペアローン
ご夫婦それぞれが主債務者(契約者)となり、お互いに連帯保証人となって計2本の住宅ローンを組む方法です。
メリット:二人分の収入を合算できるため、希望の借入額まで枠を広げやすい。また、二人とも「住宅ローン控除」の適用を受けられる。
注意点:契約が2本になるため、各種手数料などの初期費用が2人分必要。また、将来的なライフイベント(産休・育休・転職など)による収入の変化が返済計画に影響を与えやすいため、ゆとりを持った試算が大切。
■収入合算
主債務者(契約者)はお一人ですが、パートナーの収入を合わせることで、世帯全体の収入をベースに審査・借入を行う方法です。
メリット:ペアローンのように借入可能額を増やしつつ、ローン契約自体は1本のため、ペアローンに比べて契約手数料などの諸費用を抑えられる。
注意点:住宅ローン控除の適用は、原則として主債務者(契約者)一人となる(※連帯債務型の場合を除く)。
住宅ローンの組み方を選ぶ際は、「将来のライフステージが変化しても無理なく返済を続けられる計画を立てること」が最も大切です。
お子さまの教育資金や老後の蓄え、働き方の変化なども見据えながら、ご家族の将来像に合った適切な組み方を選択していきましょう。
住宅ローン申し込みの全体スケジュール
住宅ローンの手続きは、住まいづくりの進捗と並行して進んでまいります。
「どのタイミングで何をすればよいのか」という全体像をあらかじめ把握しておくことで、焦らずスムーズに家づくりを進めることができます。
ステップ1:事前審査(仮審査)
住宅ローン手続きの最初の大切な一歩となるのが「事前審査(仮審査)」です。
□実施のタイミング:土地探しや建物プランの検討段階にも可能
□費用:無料
□所要期間:数日〜2週間程度
□主な目的と役割:
・自身の借入可能額および月々の返済額の正確な把握
・土地購入や建築会社選定の前に通過しておく必須ステップ
早い段階で事前審査を完了させておくことで、資金面でのご不安が解消され、安心して理想のプランや土地選びに専念していただけます。
ステップ2:本審査
事前審査を通過し、土地や建築会社が固まった後に行うのが正式な「本審査」です。
□実施のタイミング:土地の売買契約や建物の建築工事請負契約の締結後が一般的
□費用:無料
□所要期間:2週間〜3週間程度
□主な目的と役割:
・金融機関による正式な融資承認の取得
・契約書類や所得証明書などの公的書類を提出し、厳格に審査
・承認を受けることで、住宅ローンの正式な契約手続きへと進行
ステップ3:金消契約(金銭消費貸借契約)
本審査の承認後、実際の融資に向けて金融機関と交わす契約です。
□実施のタイミング:ローンの融資前
□概要:金融機関から融資を受けるための契約(金銭消費貸借契約)を締結
□主な目的と役割:
・適用金利や返済期間、返済方法などの最終的な借入条件の確定
・融資実行前の最終手続き
ステップ4:融資実行
金消契約の完了後、実際に資金が振り込まれる最終段階です。
□金消契約の実施後:
・土地の決済時、建物の完成(引き渡し)時
・着工金・中間金対応のための「つなぎ融資」実行時
□所要期間:金消契約の完了から3~5営業日程度で融資実行
□主な目的と役割:
・金融機関から口座へ融資資金が振り込まれ、施工会社や土地売主様へ代金を支払う
・決済完了をもって土地、建物は引き渡される
注文住宅ならではの支払いタイミング
ゼロから建築する注文住宅では、建物が完成するまでの間に「土地購入時」「着工時」「上棟時(中間金)」「完成時(引き渡し)」といったように、資金の支払い(決済)が複数回にわたって発生します。
「何度も支払いがあって複雑そう……」「資金の準備が大変なのでは?」と不安に思われるかもしれませんが、ご安心ください。
建築の進行に合わせて「つなぎ融資(※1)」や「分割実行(※2)」といった仕組みを活用することで、自己資金を無理に削ることなくスムーズにお支払いを進めることが可能です。
※1:住宅ローンが実行されるまでの間、一時的に必要となる資金を借り入れるための短期的な融資
※2:お金が必要になるタイミングに合わせて複数回に分けて住宅ローンを融資してもらう仕組み
複数回にわたるお支払いや金融機関との複雑な書類手続き、タイミング調整についても、ビー・エル・ビルドが丁寧にご案内・サポートいたします。
よくある疑問
住宅ローンの検討を進める中で、施主様からよく寄せられる疑問やご質問にお答えいたします。
注文住宅の諸費用ってどれくらいかかる?
家づくりでは、建物代金や土地代金のほかに、登記代や手数料といった「諸費用」が必要となります。
「諸費用にはどんな項目が含まれるのか」「具体的にいくらくらい準備すればいいのか」といった詳しい内訳や目安につきましては、
4月公開のコラム「土地代と建物代だけではない。注文住宅にかかる“諸費用”の正体とは」で解説しております。
資金計画の参考に、ぜひあわせてご覧ください。
諸費用の支払いについては、以下の点も考慮しながら計画を立てることが大切です。
■諸費用ローンの活用と注意点
諸費用分をまとめて組み込める「諸費用ローン」を取り扱う金融機関も増えています。
手元資金を残したい場合には便利ですが、通常の住宅ローンよりも適用金利が少し高めに設定されているケースが多く見られます。
■自己資金のご準備
将来的な毎月の返済負担や総返済額を抑えるという意味でも、諸費用や頭金としてある程度の自己資金をご用意いただくと、より安心でゆとりのある返済計画を立てやすくなります。
資金のご状況に応じた無理のない進め方についてもしっかりとご案内いたしますので、気になられる点は何でもご相談ください。
頭金はゼロでも大丈夫?
家づくりにおいて、頭金は必要です。
■一時的に自己資金(手元資金)が必要
建物の請負契約や土地の売買契約を交わす段階では、契約金(代金の一部金額)を一時的に自己資金からお支払いいただくのが一般的です。
■フルローンの場合のお金の流れ
頭金も含めた総額で住宅ローン(フルローン)の融資が実行された後、事前にお支払いいただいた契約金相当分はご自身の口座へ手元資金として戻ってくる(精算される)形となります。
このように、フルローンのご計画であっても、頭金はゼロではありません。
「契約段階で一時的に動かせる現金」が一定額必要となる点に注意が必要です。
ローンの返済にボーナス払いは設定したほうがいい?
現在は「ボーナス払いなし(毎月均等払いのみ)」で計画を立てられるご家庭が多くなっております。
終身雇用の時代から転職が一般的な時代へと変化し、将来のボーナスが不確定であるケースが増加しているため、このような傾向にあります。
毎月の給与から無理なく返済できる額を設定し、ボーナスは教育費や繰り上げ返済、将来の蓄えとして確保しておくことで、長期的により安定的でゆとりのある資金計画を維持しやすくなります。
埼玉県内の金融機関(地銀・信金)で住宅ローンを組むメリットは?
住宅ローンを検討する際、ネット銀行やメガバンクだけでなく、地元の金融機関(地方銀行や信用金庫)も非常に魅力的な選択肢となります。
埼玉県内に拠点を置く地銀や信金には、以下のような大きなメリットがあります。
■審査の柔軟性とスピード感
ネット銀行と比較して、柔軟な審査(注文住宅特有の分割支払い・つなぎ融資への対応など)が期待でき、非常に相性が良いのが特徴です。
また、メガバンクと比べてもスピーディな対応が期待できます。
■対面相談の安心感
多くの金融機関に住宅ローン専用窓口が設置されており、専門スタッフに直接(対面で)、疑問や不安を相談できる安心感があります。
金利優遇は受けられる?
住宅ローンを検討する際、「金利優遇(金利引き下げ)」の制度を利用できるかどうかも重要なチェックポイントです。
■高性能住宅による金利優遇
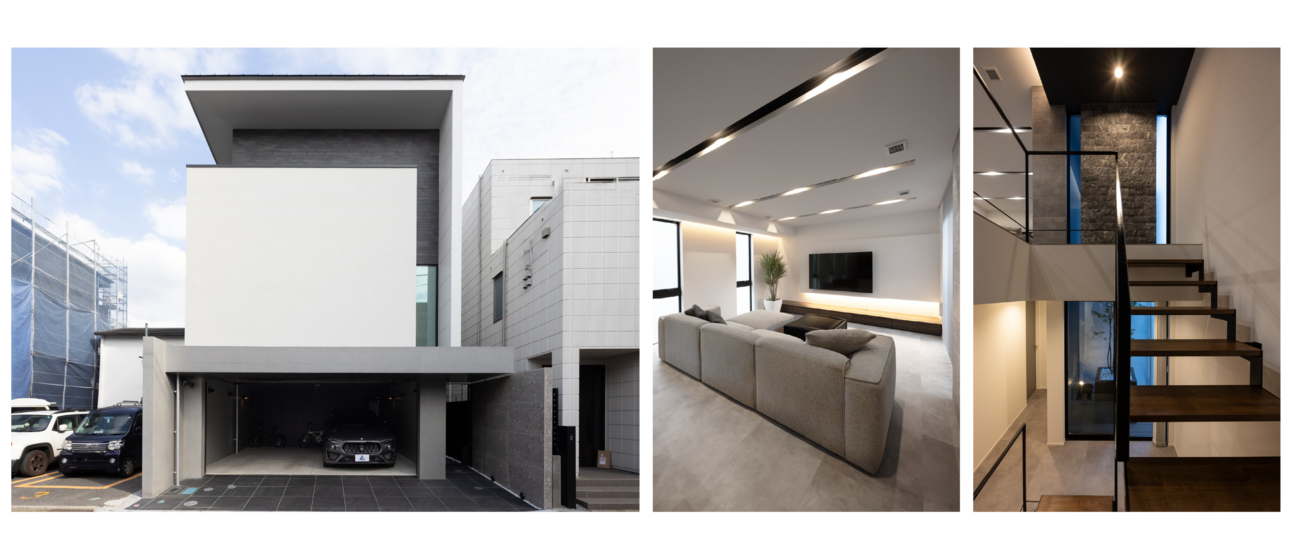
太陽光発電を搭載した「ZEH(ゼッチ)住宅」や「長期優良住宅」「GX志向型住宅」などの高い性能を備えた住まいを建てることで、住宅ローンの金利引き下げ(例:フラット35Sなど)を受けられるケースがあります。
性能が高い家を建てることは、快適な暮らしや光熱費の削減だけでなく、ローン金利の面でも大きなメリットにつながります。
■「補助金」との違い
国や自治体から交付される「補助金」と、住宅ローンの「金利優遇(毎月の返済利息の引き下げ)」は全く別のものです。
条件を満たせば、補助金と金利優遇の双方を組み合わせて賢く活用することが可能です。
補助金に関しては、8月公開のコラム「賢い住まいづくりのために知っておきたい補助金制度」で解説しております。
ぜひあわせてご覧ください。
繰り上げ返済はどんどんした方が得?
「住宅ローンは少しでも早く返したい」「繰り上げ返済を頻繁に行った方が得なのでは?」とお考えの方も多いかもしれません。
繰り上げ返済を行うことで将来支払う利息を減らすことができますが、タイミングによっては「あえて繰り上げ返済をせず、手元に現金を残しておく」方が有利になるケースがあります。
■住宅ローン控除との兼ね合い
住宅ローン控除(年末のローン残高に応じた税額控除)の適用期間中は、無理に繰り上げ返済をしてローン残高を減らすよりも、手元資金として手厚く残しておいた方が控除効果を含めて資金面で有利になる場合があります。
■手元資金(現金)の確保とバランス
お子さまの進学やイベントに伴う教育資金、将来の老後資金など、ライフステージごとにまとまった現金が必要となるタイミングがあります。
将来を見据えて預貯金を計画的に行い、ご家庭のライフプランや手元資金に十分な余裕が生まれてから、繰り上げ返済を行うのがスマートです。
最高のデザインを叶えるビー・エル・ビルドの資金プランニング
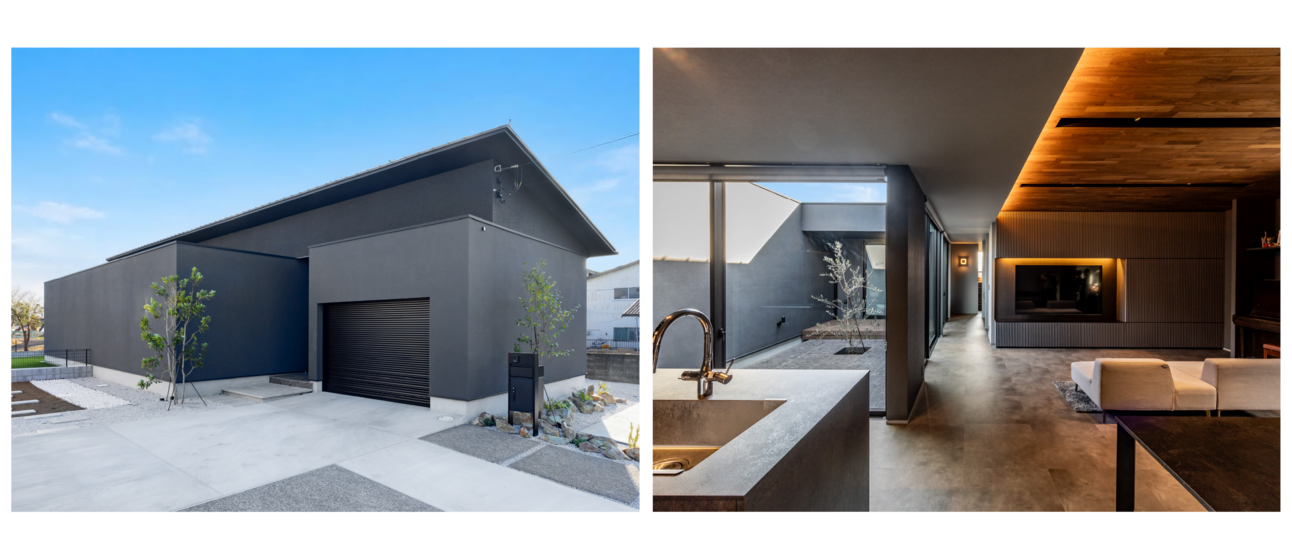
住宅ローンや資金計画は、ただ「いくら借りられるか」を計算するだけのものではありません。施主様とご家族が、将来にわたって安心して快適な暮らしを送るための基盤づくりです。
ビー・エル・ビルドでは、建築のプロフェッショナルとして、そして大切なパートナーとして、施主様の理想とご予算に親身に寄り添いながら「最高のデザインと住み心地」を叶える資金プランニングを行っております。
■お客様のご要望の「優先順位」を一緒に整理
家づくりには「譲れないこだわり」と「工夫次第で費用を抑えられる部分」があります。
お客様のお話を丁寧にお伺いし、「しっかりと予算をかける場所」と「メリハリをつけて予算を抑える場所」を一緒に整理してまいります。
■「総額資金」を明確にしながらプロジェクトを進行
建物本体の費用だけでなく、土地費用や諸経費まで含めた「総額資金」をわかりやすくご提案いたします。
また、思いがけない費用の発生を防ぐ為、早い段階で見落としがちな諸経費の算出も進めております。
「こだわりのデザインとコストコントロールをどのように両立させるのか」について、具体的なアイデアや考え方を
7月公開のコラム「建築家が教えるカッコいい住宅のつくり方」にてご紹介しております。
ぜひこちらの記事も併せてご覧いただき、家づくりの参考にしてみてください。
家づくり計画中に絶対に気を付けること
住宅ローンの審査やスムーズな融資実行に向けて、計画期間中(特に審査の前から完了までの間)に絶対に注意しておきたいポイントがいくつかあります。
知らず知らずのうちに審査へ悪影響を与えてしまわないよう、以下の項目をしっかりと把握しておきましょう。
転職・退職
多くの金融機関では「勤続年数1年以上」が審査の基本条件となります。
転職をご検討中の場合は、審査に影響が出る前にあらかじめご相談ください。
産休や育休については取得期間中でも、状況をしっかりと考慮して審査を行ってくれる金融機関が一般的です。
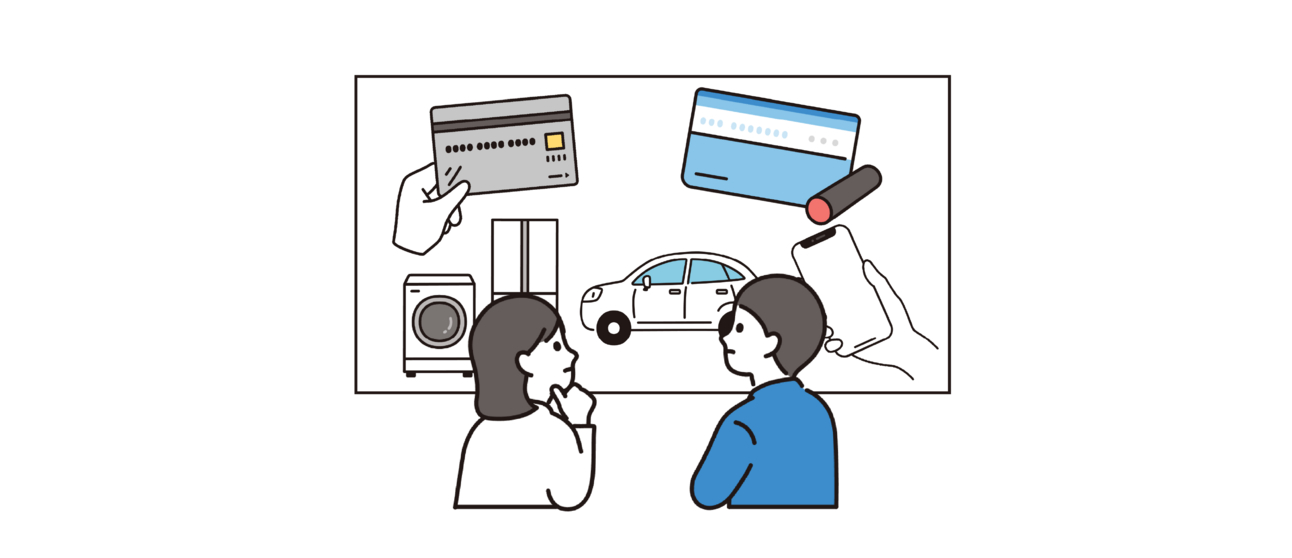
大きな買い物(車、高額家電)
家づくりの計画中に自動車ローンなど新たな借り入れを行うと、年収に対する「返済比率」が圧迫され、住宅ローンで借り入れられる上限額が下がってしまいます。
※返済比率:年収に対する「すべての年間ローンの返済合計額」の割合のこと。金融機関が融資額を審査する際の重要な基準。
リボ払い・キャッシング・分割払い
クレジットカードのリボ払い残高やキャッシング、スマートフォンの端末代金などの分割払いも「借入」としてみなされます。
残高や利用履歴が住宅ローンの審査に直接影響するため、事前になくしておく(完済する)ことが望ましいケースが多くあります。
家賃・携帯料金・クレジットカードの滞納
家賃、携帯電話料金、クレジットカードの引き落としなどの「うっかりの滞納」であっても、個人の信用情報機関に履歴(いわゆるブラックリスト)として残ってしまいます。
これが原因で、住宅ローンの審査が即否決されてしまうケースもあるため、日頃から口座残高の確認と確実な支払いを心がけましょう。
過去の自己破産・債務整理
過去に自己破産や債務整理などの金融事故がある場合、信用情報に事故情報が登録されている期間(原則として一定年数が経過して情報が消えるまで)は、新たな住宅ローンの融資を受けることができません。
まとめ
注文住宅の資金計画は、金利タイプや組み方、手続きのスケジュール、審査上の注意点など、抑えておくべきポイントが多岐にわたります。
複雑に思える住宅ローンだからこそ、ご自身だけで悩まず、まずは私たちにご相談ください。
「こだわりのデザインを諦めたくないけれど、無理なローンは組みたくない」とお考えの施主様に向けて、ビー・エル・ビルドでは資金計画の段階から親身にお手伝いしています。
一人ひとりのライフプランを見据えた無理のない返済計画を作成し、埼玉県内の地銀・信金からネット銀行まで比較したうえで最適な住宅ローンをご提案いたします。
また、ご要望の優先順位をしっかりと整理し、予算をかけたいところと抑えるところのメリハリをつけることで、ご計画に合わせて納得のいく理想の住まいづくりを叶えます。
資金シミュレーションやローンに関するご相談・疑問も随時承っております。
埼玉県・東京都で注文住宅をご検討中の方は、どうぞお気軽にビー・エル・ビルドまでご相談ください。